住民税はいくら引かれる?年収別早見表と手取りが減る決定的な理由
給与明細を開いた瞬間、「先月より手取りが大幅に減っている」「毎月引かれている住民税の金額が高すぎる」と困惑した経験はないでしょうか。所得税や社会保険料と並んで毎月の給与から天引きされる住民税ですが、その具体的な算出根拠や引かれる時期のタイムラグまで正確に把握している人は多くありません。
住民税は前年の所得に対して課税される「後払い」の仕組みをとっているため、昇給した翌年や新卒2年目のタイミングで手取りを大きく圧迫する特徴があります。本記事では、2026年最新の税制状況を踏まえ、年収別の住民税早見表や手取り額への影響、非課税となる境界線、さらには税負担を軽減する具体的な対策まで余すところなく解説します。
📌 【この記事の重要ポイントまとめ】
- 手取り急減の根本原因:住民税は「前年1月〜12月の所得」を基準に翌年6月から引かれるため、昇給や新卒2年目の6月に手取りが激減する。
- 年収別の目安額:年収300万円で年間約11万〜12万円(月額約1万円)、年収400万円で年間約17万〜18万円(月額約1.5万円)が天引きされる。
- 手取り防衛の鉄則:ふるさと納税の控除上限額を使い切ることやiDeCo(個人型確定拠出年金)を活用することで、翌年の住民税を直接圧縮できる。
【手取り急減の真相】住民税はいつから引かれる?「新卒2年目ショック」の構造
給与天引きされる税金の中で、最も「引かれた実感」を強く受けるのが住民税です。多くのビジネスパーソンが「なぜ急に手取りが減ったのか」と衝撃を受ける背景には、住民税特有の課税スケジュールが存在します。
所得税が「その月の給与(当年の見込み所得)」からリアルタイムで源泉徴収されるのに対し、住民税は「前年1月1日〜12月31日の所得」を確定させた上で、翌年6月から翌々年5月までの12回に分けて後払いする仕組みになっています。この1年半近いタイムラグこそが、手取り額の乱高下を引き起こす正体です。
とりわけSNSやコミュニティで毎年6月に悲鳴が上がるのが「住民税新卒2年目高すぎる真相」として知られる現象です。新卒1年目は前年に給与所得がないため住民税の天引きがゼロですが、2年目の6月を迎えた途端、1年目の年収をベースに計算された住民税が満額で引かれ始めます。「基本給が数千円上がったのに、住民税が1万円以上天引きされて手取りが1年目より減った」という逆転現象は、この制度設計上避けられない現実です。

【2026年最新】住民税年収別早見表|年収200万〜1000万円の手取りと税額一覧
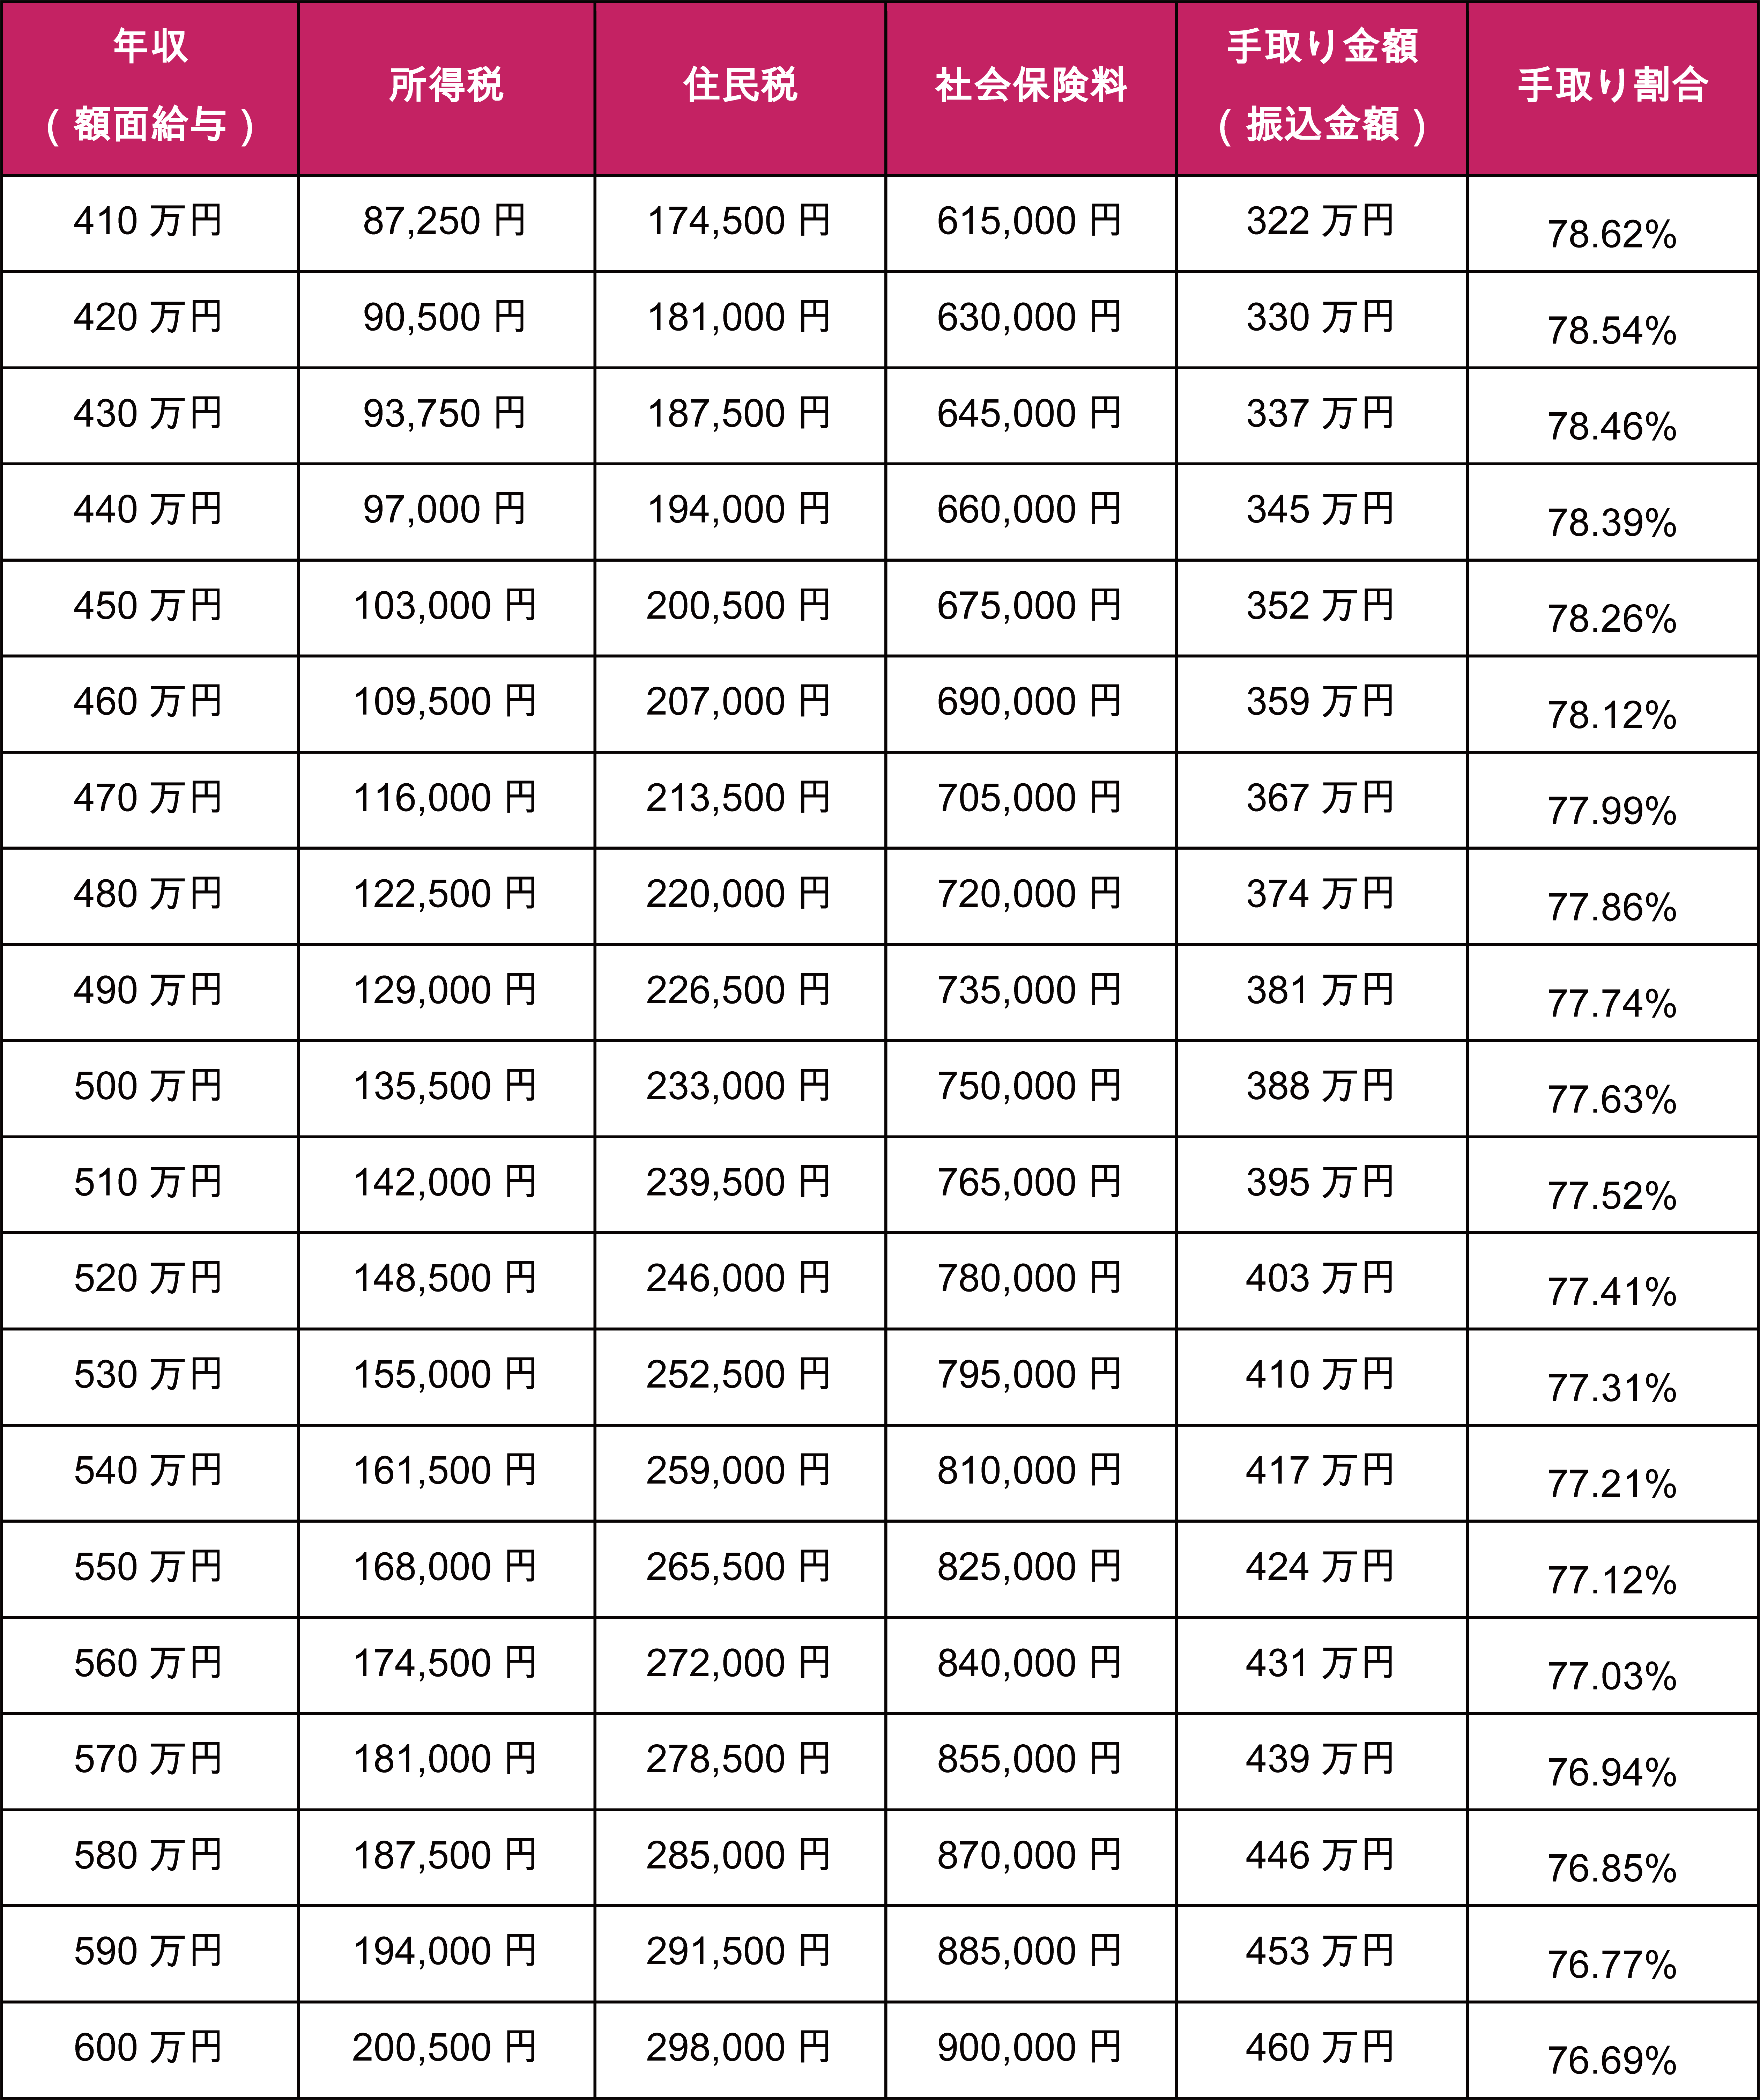
自身の額面年収から実際にいくらの住民税が引かれ、最終的な手取り額がどうなるのかを把握しておくことは、ライフプランニングにおける最重要項目です。以下に、独身(扶養親族なし・社会保険加入)をモデルケースとした住民税年収別早見表をまとめました。
| 額面年収 | 住民税(年額目安) | 毎月の天引き額 | 推定年間手取り額 |
|---|---|---|---|
| 200万円 | 約5.5万円 | 約4,500円 | 約162万円 |
| 300万円 | 約11.5万円 | 約9,500円 | 約240万円 |
| 400万円 | 約17.5万円 | 約14,500円 | 約315万円 |
| 500万円 | 約24.0万円 | 約20,000円 | 約390万円 |
| 600万円 | 約30.5万円 | 約25,400円 | 約465万円 |
| 800万円 | 約47.0万円 | 約39,000円 | 約600万円 |
| 1,000万円 | 約67.0万円 | 約55,800円 | 約725万円 |
ボリュームゾーンである住民税年収300万円いくらという疑問に対しては、年間で約11万〜12万円、毎月の給与から約1万円が引かれます。さらに住民税年収400万円いくらになると、年間負担は約17万〜18万円に達し、毎月約1万5,000円が差し引かれる計算です。年収が上がるにつれて所得税の累進税率は跳ね上がりますが、住民税も確実に手取りを削り取っていきます。
住民税計算シミュレーション|誰でもわかる「所得割+均等割」の基本構造
複雑に見える住民税の金額ですが、その内訳はシンプルに「所得割」と「均等割」の2本柱で構成されています。
自治体の窓口や税務署の資料で示されている標準的な計算式は以下の通りです。
住民税の合計額 = 所得割額(課税所得 × 一律10% − 税額控除) + 均等割額(約5,000円 + 森林環境税1,000円)
第一の要素である「所得割」は、個人の前年の所得金額に応じて負担する部分です。給与収入から「給与所得控除」を引き、さらに社会保険料控除や基礎控除(住民税は原則43万円)などの各種所得控除を差し引いた「課税所得金額」に対して、標準税率10%(道府県民税4% + 市町村民税6% / 東京都は都民税4% + 特別区民税6%)が一律で課されます。
第二の要素である「均等割」は、所得の多寡にかかわらず、地域に住む住民全員が一律で負担する会費のような性質の税金です。通常は市町村民税3,500円+道府県民税1,500円の計5,000円程度に設定されています。なお、2024年度(令和6年度)からは国税として「森林環境税(年額1,000円)」が住民税均等割の枠組みを使って上乗せ徴収されている点も押さえておく必要があります。
「自治体によって住民税は大きく違うのか」という疑問を抱く方も多いですが、標準税率を採用している自治体が大半であり、一部の財政再生団体や独自の環境税を上乗せしている地域を除けば、日本国内のどこに住んでいても住民税の基本税額に劇的な差はありません。

住民税はいくらからかかる?「パート100万円の壁」と非課税世帯の境界線
「住民税は年収いくらからかかるのか」という課税ラインの把握は、パートタイマーやアルバイト、副業を行う人にとって極めて重要な関心事です。所得税におけるいわゆる「103万円の壁」とは異なり、住民税には「100万円の壁」が存在します。
住民税が課税されるかどうかの判定基準には「所得割」と「均等割」の2段階があります。一般的な会社員やパート(単身者・東京都23区等の1級地)の場合、以下の境界線が適用されます。
- 年収100万円以下:住民税(所得割・均等割ともに)が完全非課税
- 年収100万円超〜約105万円以下:均等割(約5,000円〜6,000円)のみ課税、所得割は非課税
- 年収約105万円超:所得割と均等割の双方が課税
非課税基準の根拠は、給与所得控除(最低55万円)に非課税限度額(45万円)を加算した金額が100万円となるためです(※生活保護基準の級地区分により、地方都市では93万円や96.5万円から均等割がかかる地域もあります)。近年の税制改正論議において給与所得控除の見直しなどが進められていますが、現行ルールにおいては「100万円」が実質的な境界線として機能しています。
また、住民税非課税世帯年収の条件を満たすと、単に税金がゼロになるだけでなく、国民健康保険料の減免や高額療養費の自己負担限度額の引き下げ、自治体独自の給付金給付対象になるなど、社会保障面で大きな優遇措置を受けることが可能になります。
給与明細の落とし穴|特別徴収と普通徴収の違い&払えない時の減免制度
住民税の支払い方法には、会社員が利用する「特別徴収」と、自営業者や退職者が利用する「普通徴収」の2種類が存在し、この切り替え時にトラブルが多発しています。
| 徴収方式 | 対象者 | 納付回数・時期 | 特徴・注意点 |
|---|---|---|---|
| 特別徴収 | 給与所得者(会社員・公務員) | 年12回(毎月の給料天引き) | 会社が納付を代行。払い忘れがない一方、手取りが減る感覚が直結する。 |
| 普通徴収 | 個人事業主・フリーランス・退職者 | 年4回(6月・8月・10月・翌1月) | 1回あたりの納付額が数万〜十数万円と高額になり、資金管理の難易度が高い。 |
特に注意すべきは会社を退職した直後のタイミングです。退職によって特別徴収から普通徴収に切り替わると、自宅にまとまった金額の納付書が一気に届きます。前年が高年収だったにもかかわらず、退職して無収入や減収になっている場合、手元の貯蓄が住民税の納付で一気に枯渇するケースが後を絶ちません。
万が一、失業や病気、災害などで支払いが著しく困難になった場合は、決して放置せず自治体の窓口へ出向く必要があります。住民税減免制度の申請方法として、前年と比較して所得が著しく減少(例:半分以下など)した証明書や離職票を提出することで、税額の減免や徴収猶予、分割納付(分納)の相談に応じてもらえます。延滞税が加算される前に早期相談することが鉄則です。
手取りを最大化する防衛策|ふるさと納税控除上限額とiDeCoの破壊力
住民税の金額は課税所得に直結しているため、合法的に税負担を減らし手取りを最大化するには「所得控除」と「税額控除」のフル活用が欠かせません。その中でも即効性と効果が圧倒的なのが「ふるさと納税」と「iDeCo(イデコ)」です。
ふるさと納税は、実質2,000円の自己負担で全国の自治体に寄付を行い、返礼品を受け取りつつ「寄付額 − 2,000円」が翌年の住民税および当年の所得税から全額控除される制度です。年収や家族構成によって住民税ふるさと納税控除上限額が厳密に決まっており、上限枠を超えて寄付すると単なる自己負担増になってしまうため、事前のシミュレーションが必須となります(例:独身・年収400万円の場合は約4.2万円、年収500万円の場合は約6.1万円が上限目安)。
さらに長期的な節税対策として強力なのがiDeCoです。毎月の掛金全額が「小規模企業共済等掛金控除」として所得から差し引かれます。例えば毎月2万円(年間24万円)を拠出する場合、住民税率10%+所得税率10%の年収400万円層であれば、年間4.8万円(住民税だけで2.4万円)の税金がダイレクトに浮く計算になります。
【プロの結論】経済的自立とライフステージに応じたマネー防衛の判断基準
給与明細に記載された住民税の金額をただ眺めてため息をつく人と、その構造を理解して先手を打つ人とでは、5年後・10年後の手元資産に百万円単位の格差が生まれます。「後から引かれる税金」だからこそ、現在の収入状況に応じた翌年の税負担を予測し、固定費の見直しや控除制度の併用を進めることが、激動の時代において生活防衛を果たす唯一の道です。
【住民税の金額】に関するよくある質問(FAQ)
Q1:住民税が引かれない月があるのはなぜですか?
A1:特別徴収(給料天引き)の場合、年間の税額を6月から翌年5月までの12ヶ月で割って徴収します。そのため、前年にまったく収入がなかった新卒1年目や、年収が非課税限度額以下だった方は住民税の天引き自体が発生しません。また、転職の合間で一時的に普通徴収へ切り替わっている期間も給与からは引かれません。
Q2:副業の住民税を会社にバレないように支払う方法はありますか?
A2:確定申告書を作成する際、第二表の「住民税に関する事項」において、給与・公的年金等以外の所得に係る住民税の徴収方法を「自分で納付(普通徴収)」にチェックを入れて提出してください。これにより、副業分の住民税納付書が自宅に直接届くため、本業の会社の給与天引き額から副業の存在を察知されるリスクを最小限に抑えられます。
Q3:引っ越しをした場合、住民税はどこの自治体に支払うことになりますか?
A3:住民税は「その年の1月1日時点で住民票があった自治体」に対して1年分を納めるルールになっています。例えば2026年3月にA市からB市へ転居した場合でも、2026年6月から納める住民税はすべて転居前のA市に納付します。二重に請求されることはありません。
まとめ:給与明細のブラックボックスを解き明かし賢く手取りを守る
住民税の金額は、前年の所得、給与所得控除、各種控除、そして10%の所得割と一律の均等割によって厳格に算出されています。「急に手取りが減った」と感じる背後には、1年遅れでやってくる後払いシステムという明確な構造的理由が存在します。
税金の仕組みを正しく把握し、ふるさと納税やiDeCoをはじめとする公的な控除制度を抜け目なく活用することで、合法的に手元に残る可処分所得を引き上げることが可能です。まずは手元の給与明細と源泉徴収票を確認し、自身の住民税額が適正か、控除の余地が残されていないかを今すぐチェックしてみましょう。 (出典: 住民 税 いくら(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
