手書き領収書の正しい書き方!無効になるNG例とインボイス対応
キャッシュレス決済や電子帳票が急速に普及した現在でも、飲食店の会食、イベント出展、個人事業主との直接取引など、ビジネスの現場で「手書きの領収書」を発行・受領する機会は依然として多く存在します。しかし、何気なく書いた1枚の領収書が、記載不備によって経費として認められなかったり、税務調査で否認されたりするトラブルが後を絶ちません。
インボイス制度(適格請求書等保存方式)が定着した取引環境において、領収書の記載要件はかつてないほど厳格化されています。従来の慣習通りに「上様」「お品代」と書くだけでは、仕入税額控除が否認される致命的なリスクを背負うことになります。本稿では、税務上の有効性を確保する正しい手書き領収書の書き方、現場で頻発するNG例、書き損じ時の対処法まで、実務に即して徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:インボイス制度下では「適格請求書発行事業者の登録番号(T+13桁)」と「税率ごとの内訳」の記載が必須条件
- 要点2:宛名の「上様」や但し書きの「お品代」は税務調査で否認されるリスクが高く、具体的な品名と正式名称の明記が原則
- 要点3:受取金額が税抜5万円以上の場合は200円の収入印紙が必要だが、クレジットカード決済の明記で非課税扱いが可能
【見本付き】手書き領収書の正しい書き方と必須記載項目
手書きの領収書を作成する際、法律(会社法・法人税法・消費税法)および商慣習に適合した基本項目を漏れなく埋める必要があります。1箇所でも重要な情報が欠落すると、証憑書類としての証拠能力が著しく低下します。
以下に、実務でそのまま使える標準的な記載フォーマットを整理しました。複写式伝票や単票の領収証用紙に記入する際は、各項目の配置とルールを正しく把握しておくことが重要です。
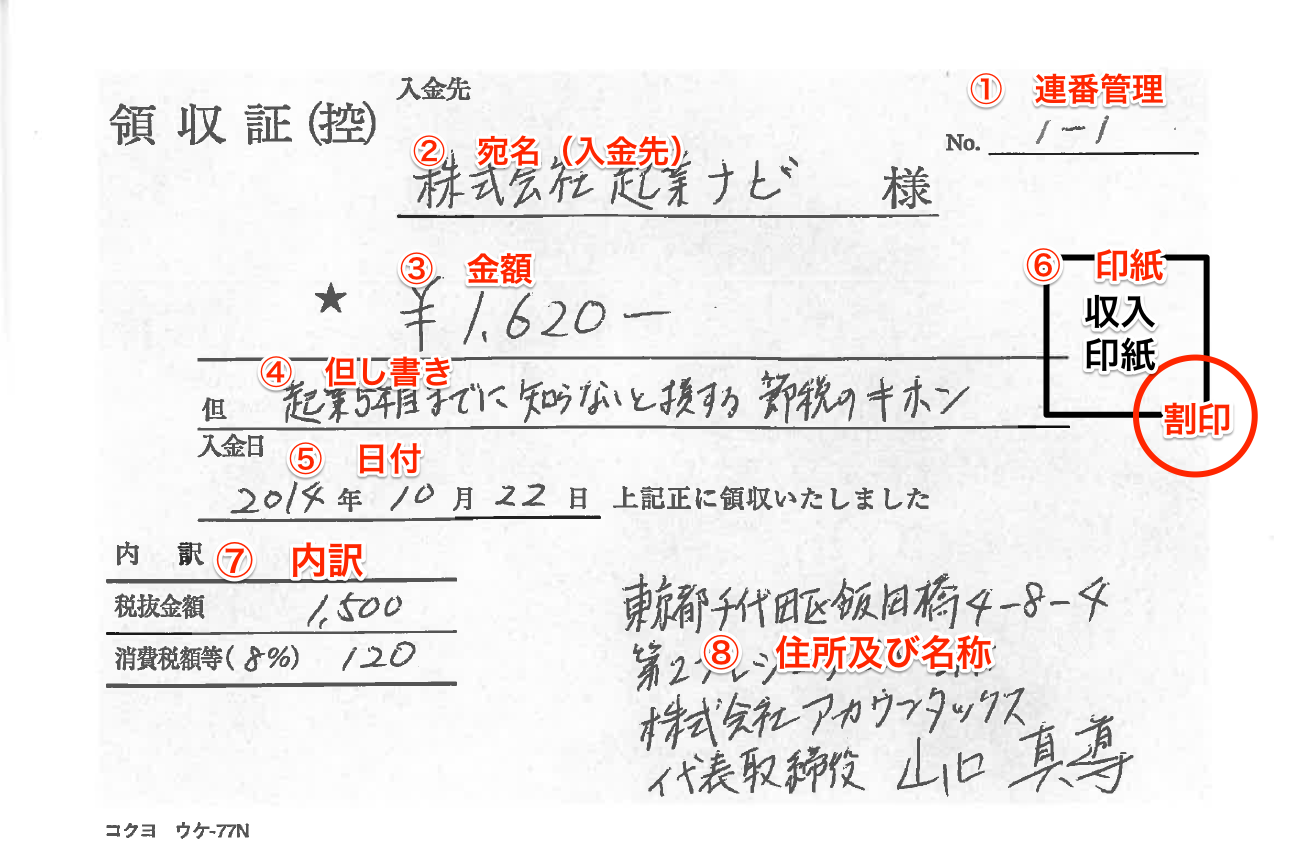
【手書き領収書見本・構成レイアウト】
No. 2026-00123 日付:2026年3月15日
〇〇商事株式会社 御中
金額 ¥55,000- (消費税等 ¥5,000 含む)
但し:WEBサイトリニューアル企画コンサルティング費用として
上記金額を正に領収いたしました
【内訳】
・10%対象金額:¥55,000(うち消費税額等:¥5,000)
・ 8%対象金額:¥0(うち消費税額等:¥0)
(200円)
※割印
登録番号:T1234567890123
東京都千代田区大手町1-2-3
TEL: 03-1234-5678 [社印・角印]
それぞれの記入欄における実務ルールは以下の通りです。
① 日付(領収書日付西暦和暦):代金を実際に受領した年月日を正確に記載します。「2026年3月15日」や「令和8年3月15日」のように西暦・和暦のどちらを用いても問題ありませんが、「26/3/15」などの省略表記や「3月吉日」といった曖昧な記述は税務上認められません。
② 宛名:代金を支払った相手の「会社名・屋号」または「個人名」を略さず正式名称で記入します。「(株)」と略さず「株式会社」と明記し、敬称は法人なら「御中」、個人なら「様」を付けます。
③ 金額(領収書金額改ざん防止):後からの数字書き足しや改ざんを防ぐため、数字の頭に「¥」や「金」、末尾に「-」や「※」「也」、3桁ごとのカンマ(,)を必ず付与します。(例:¥55,000- または 金55,000円也)
④ 但し書き(領収書但し書き具体例):何の対価として支払われたのかを具体的に記載します。「お品代」は避け、「書籍代として」「ご飲食代として(4名様分)」「オフィスクリーニング代として」など、第三者が使途を特定できるように書きます。
⑤ 発行者情報と角印(領収書角印社印必要性):発行者の名称、所在地、電話番号を明記します。法律上、角印や社印の押印は必須要件ではありませんが、書類の真正性を示す商慣習として押印するのが一般的です。
税務署に弾かれる!手書き領収書が無効になる決定的なNG例
現場で良かれと思って行った対応や、長年の古い商習慣に頼った書き方が原因で、税務調査時に「経費計上の証憑として認められない」と判定されるケースが多発しています。特に以下のNGパターンには細心の注意を払わなければなりません。
第一のNG例は、宛名の「上様」表記や空欄です。かつては日常的に通用していた「上様」ですが、税務調査において取引の実態確認が厳格化された現在では、原則として経費否認の対象になり得ます。特に金額が大きい取引や、一般消費財の購入で宛名が空欄のものは、私的流用を疑われる最大の要因となります。
第二のNG例は、但し書きの「お品代等」という抽象的な記載です。税務署の調査官が確認するのは「その支出が真に事業に関連するものかどうか」です。「お品代」では業務関連性が立証できず、交際費なのか消耗品費なのか、あるいは役員の個人的な買い物なのかが判別できません。具体的な品目や役務内容が書かれていない領収書は、実質的に証拠能力を失います。
第三のNG例は、金額の訂正線を引いた修正です。金額の書き間違いに対して二重線を引き、訂正印を押してそのまま渡すケースが見受けられますが、金融機関や企業の経理部門では金額訂正のある領収書を一律で受理不可としているところが大多数です。金額を間違えた場合は、訂正印で済ませず必ず破棄して新規に書き直す必要があります。
【比較表】手書き領収書とレジレシートの決定的な違いと法的効力
ビジネスの現場では「レシートより手書き領収書のほうが格上であり、税務上も強い」という根強い誤解が存在します。しかし、客観的な証憑力という観点からは、むしろレジレシートのほうが詳細な購入明細が自動印字されるため、税務署からの信頼性が高いケースが少なくありません。
| 項目 | 手書き領収書 | レジレシート(明細付き) | 編集部の見解・評価 |
|---|---|---|---|
| 購入品目の透明性 | 「但し書き」に依存し、要約・省略されやすい | 購入した全品目の単価・個数が自動印字される | 品目数が複数ある場合、レシートのほうが圧倒的に改ざんリスクが低く税務調査で有利 |
| 宛名の有無 | 支払側の企業名・氏名を明記可能 | 原則として宛名なし(空欄) | 簡易インボイス対象業種(飲食・小売等)なら宛名なしレシートで仕入税額控除が完全成立 |
| インボイス要件の充足度 | 登録番号や税率内訳の手書き・押印漏れリスクあり | POSレジ設定により登録番号・税率内訳が自動出力 | 手書きはヒューマンエラーが発生しやすいため、システム印字レシートのほうが安全 |
| 改ざん・不正防止性 | 筆跡や記号不備による書き足しリスクが残る | 機械印字のため事後改ざんが極めて困難 | 社内コンプライアンス上、手書き領収書にレシート添付を義務付ける企業が増加中 |
飲食代や文具などの日常的な購入であれば、わざわざ時間をかけて手書き領収書を発行してもらうよりも、登録番号と税率区分が記載されたレシートをそのまま保管するほうが、税務上の手続きとしては確実かつ迅速です。

収入印紙の「5万円ルール」と改ざん防止の鉄則
手書き領収書を発行する側にとって、避けて通れないのが印紙税法に基づく収入印紙の貼付義務です。課税文書としてのルールを正しく理解していないと、過怠税(本来貼るべき印紙額の3倍)が課されるリスクがあります。
印紙が必要となる基準は「売上代金に係る受取金額が税抜5万円以上」です。ここで極めて重要なのが「消費税額が明確に区分記載されているか」という点です。
例えば、受領総額が「税込54,000円」の場合、領収書に「税抜金額49,091円、消費税額等4,909円」と明確に内訳が書かれていれば、税抜価格が5万円未満となるため収入印紙は不要です。しかし、内訳を書かずに「¥54,000-」と総額のみを記載してしまうと、記載金額そのものが5万円以上とみなされ、200円の収入印紙を貼らなければなりません。
また、実務上の大きな例外規定として「クレジットカード決済時の特例」が存在します。代金をクレジットカードで支払った場合、領収書内に「クレジットカード利用」または「クレジット決済」と明記されていれば、金銭の直接受領が発生しない(信販会社からの信用取引となる)ため、金額が100万円であっても収入印紙の貼付は一切不要となります。ただし、電子マネーやQRコード決済でその場で残高が移動する取引については扱いが異なる場合があるため、決済手段の文言は正確に記載する必要があります。
貼付した収入印紙には、領収書の紙面と印紙の彩紋にまたがる形で明確に「消印(割印)」を押す必要があります。消印は会社の角印だけでなく、担当者の認印やボールペンによる自筆署名でも法的に有効です。
インボイス制度(適格請求書)で激変した手書き領収書のルール
インボイス制度が本格稼働している現在、手書き領収書を発行する適格請求書発行事業者は、様式に以下の法定項目を網羅しなければなりません。買い手側が消費税の仕入税額控除を受けるための生命線となる部分です。
手書き領収書が「適格請求書(インボイス)」として成立するために必要な項目は以下の6点です。
- 1. 発行事業者の氏名または名称および登録番号:「T+数字13桁」の登録番号を明記。ゴム印の押印や印字された領収書用紙の使用が推奨されます。
- 2. 取引年月日:受取日を正確に記載。
- 3. 取引内容:具体的な品目や提供した役務(軽減税率対象である場合はその旨も明記)。
- 4. 税率ごとに区分して合計した対価の額(税抜または税込)および適用税率:10%対象・8%対象の金額区分。
- 5. 税率ごとに区分した消費税額等:それぞれの税率に対応する消費税の金額。
- 6. 書類の交付を受ける事業者の氏名または名称:支払側の正式名称(※簡易インボイスの場合は省略可能)。
ただし、小売業、飲食業、タクシー業、駐車場業など、不特定多数の顧客を相手にする業種においては「適格簡易請求書(簡易インボイス)」の発行が認められています。簡易インボイスであれば、上記の「6. 宛名」を省略することが認められ、消費税額の記載も「適用税率」または「税率ごとの消費税額等」のいずれか一方のみで足りるという特例があります。
とはいえ、BtoBの一般的な事業取引において手書き領収書を発行する場合は、トラブルを防ぐためにも通常の適格請求書要件を満たすフルスペックの項目を記載するのが確実です。

書き損じ・訂正の現場ルールと発行側・受取側のトラブル実態
手書き作業にミスはつきものですが、領収書における書き損じの処理を誤ると、内部統制の不備や税務トラブルに直結します。現場で頻発する疑問と正しい対処手順を検証します。
まず、文字や数字を書き間違えた場合の基本ルールは「破棄して初めから書き直す(再発行)」です。複写式の領収書を使用している場合、書き損じたページを破り捨ててはいけません。破棄してしまうと「連番(No.)が抜けた不正な領収書が存在するのではないか」という売上除外や横領の疑いを税務署から持たれる原因になります。書き損じた原本と控えの両方に大きく「無効」または「VOID」と赤字で斜線を引き、冊子の中にそのまま残しておくのが経理上の鉄則です。
受取側が「二重線と訂正印で修正された領収書」を受け取った場合、企業の経理規程によっては受領を拒否されるケースが非常に目立ちます。ネット上のコミュニティや知恵袋でも「上司から再発行をもらってくるよう突き返された」という相談が絶えません。発行側に悪気がなくとも、受取側の社内審査を通過できなければ受取人に多大な負担を強いることになります。軽微な誤字であっても、現場では潔く新しい用紙に書き直す配慮が求められます。
【プロの結論】手書き領収書を発行すべき場面と避けるべきリスク判断基準
デジタル化が進展する現代の商取引において、手書き領収書は「万能のツール」ではなく「限定的な状況下で用いる緊急・補完的手段」へと位置付けが変化しています。発行者および受取者が無用な税務リスクや業務工数を抱えないための判断基準を提示します。
【手書き領収書の発行・受領が適している場面】
- POSレジや電子決済端末が導入されていない小規模催事・出張販売・屋外イベント
- 冠婚葬祭や謝礼金など、レシート発行機能を持たない個人・任意団体間の金銭授受
- 受取側の社内規程で、宛名入りの特定フォーマットによる領収書提出が厳格に義務付けられている場合
【手書き領収書を避けるべき・デジタル化を優先すべき場面】
- 日々の取引件数が多く、軽減税率(8%)と標準税率(10%)の商品が混在する物販・飲食業
- 高額な取引であり、金額改ざん防止や印紙税コスト(電子化すれば印紙税は非課税)を削減したい場合
- 経理担当者の入力作業やファイリング、7年間の原本保存コストを圧縮したい企業間取引
手書き領収書は、正しく書けば法的効力を持つ確かな証拠書類ですが、人の手による記入である以上、記載漏れや計算ミスのリスクを常に孕んでいます。発行する際は形式要件を徹底し、業務フロー全体としては可能な限りレジ明細や適格請求書データへの移行を進めることが、組織のコンプライアンス維持に直結します。
【手書き 領収 書 書き方】に関するよくある質問(FAQ)
Q1:但し書きは本当に「お品代」と書いては経理で通らないのですか?
A1:完全に法律上無効となるわけではありませんが、税務調査において使途不明金として厳しく追及されるリスクが非常に高くなります。特に交際費や消耗品費など、私的流用が疑われやすい項目では、品名や目的が具体的に書かれていないと仕入税額控除や経費計上が否認される可能性があります。必ず具体的な購入品目を明記してください。
Q2:領収書に会社の社印(角印)が押されていない場合、税務上は無効になりますか?
A2:法律上、領収書への押印は必須要件ではないため、印鑑がなくても領収書自体は有効です。ただし、日本の商慣習上、偽造や無断発行を防ぐ目的で角印を押印することが信用担保として広く定着しています。受取側の社内ルールで押印のない領収書を受け付けないケースもあるため、実務上は押印しておくのが確実です。
Q3:金額を書き損じた際、修正テープや二重線と訂正印で修正して渡しても良いですか?
A3:修正テープや修正液の使用は完全にNGです。二重線と訂正印による修正は法律上直ちに無効とはなりませんが、金額の改ざんリスクを警戒する企業の経理部門では受理を拒否されるのが一般的です。金額に誤りがあった場合は、必ず破棄して新しい用紙に書き直してください。
Q4:税込50,000円の買い物を現金で支払った場合、収入印紙は必要ですか?
A4:領収書内に「消費税等(10%)4,545円」のように消費税額が明記されていれば、税抜価格が45,455円(5万円未満)となるため収入印紙は不要です。しかし、消費税額の内訳を記載せず「¥50,000-」と総額のみを記載した場合は、税抜価格が判別できないため200円の収入印紙を貼る義務が生じます。
Q5:手書き領収書の日付は「西暦」と「和暦」のどちらで書くべきですか?
A5:西暦(2026年〇月〇日)でも和暦(令和8年〇月〇日)でも、税務上の有効性に差はありません。どちらを使用しても問題ありませんが、受取日を抜かしたり「吉日」などの表現を使ったりすることは認められません。年月日を正確に記載してください。
まとめ:今後の動向と失敗しないための判断基準
手書き領収書は、商取引の証拠を残す基本的かつ重要な帳票です。しかし、インボイス制度の定着や電子帳簿保存法の運用が進む現代において、形式的な不備に対する税務当局や企業のチェック体制は極めて厳格になっています。
発行する側は「登録番号」「税率区分」「具体的な品名」を正確に記入するリテラシーが不可欠であり、受取側も受け取った書類が必要事項を満たしているかをその場で確認する自衛策が求められます。単なる紙切れ一枚のやり取りと軽視せず、法令に則った正確な記載を徹底することが、企業と個人の信頼を守る最大の防壁となります。 (出典: 手書き 領収 書 書き方(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
